
Các Yếu tố Ảnh hưởng đến Giá trị HAH - Nỗ lực Ước tính Sức mạnh Thu nhập trong Tương lai - Thảo luận Chi tiết về Triển vọng của HAH.
Viết bởi Giá trị Cổ phiếu
Trong tuần qua (ngày 4 - 8 tháng 5 năm 2020), một vài nhà đầu tư đã gửi thư tới support@giatricophieu.vn để hỏi một số vấn đề xoay quanh cổ phiếu HAH với đại ý: “Hiện tại HAH có phải là một món hời không? Triển vọng thu nhập của HAH trong tương lai gần như thế nào?”. Đây cũng là một cổ phiếu mà Giá trị Cổ phiếu chú ý đến bởi vì mức giá thấp của nó ở thời điểm hiện tại. Bài viết này sẽ thảo luận chi tiết về các yếu tố ảnh hưởng mạnh đến giá trị và triển vọng của cổ phiếu HAH.
Đầu tiên, vị thế tài chính của HAH vào 28 tháng 4 năm 2020 rất đẹp với tỷ số tài sản có hiện tại trên tài sản nợ hiện tại là 2.8 trên 1, một tỷ số tốt hơn tiêu chuẩn. Thêm vào đó, từ 2014 đến 2019, cơ cấu vốn của HAH ngày càng được cải thiện tốt hơn. Trong bảng cân đối kế toán quý 1/2020, HAH có tổng nợ 658.19 tỷ VND và vốn chủ sở hữu là 1,285.88 tỷ VND. Vì vậy, giá trị vốn chủ sở hữu gấp 1.95 giá trị nợ, tạo nên một tỷ lệ nợ phù hợp. Rõ ràng, công ty có khả năng đứng vững trước mọi điều kiện kinh doanh xấu.
Thứ hai, HAH thể hiện sự tăng trưởng thực sự đáng chú ý trong giai đoạn khảo sát. Từ 2013 đến 2019 tổng doanh thu tăng từ 223.5 tỷ VND lên 1,108.9 tỷ VND - hay 396%. Trong ngành cảng biển, HAH nằm trong nhóm dẫn đầu về tốc độ tăng trưởng doanh thu hàng năm (lớn hơn 24%) gồm có TMS, VGR, HAH, PDN. Nhóm thứ 2 có tốc độ tăng trưởng doanh thu hàng năm dưới 10%.
Tuy nhiên, đặc điểm nổi bật của HAH là tăng doanh thu nhờ chi tiêu vốn mạnh. Nói cách khác, nếu không đầu tư tiền để mua sắm tài sản cố định thì doanh thu sẽ không tăng. Từ sau năm 2013, HAH mở rộng hoạt động từ khai thác cảng sang khai thác tàu. Năm 2014, 2015 HAH mua ba tàu có sức chở mỗi tàu từ 800 TEU – 1,121 TEU là Hai An Park, Hai An Song và Hai An Time khiến doanh thu tăng từ 223.5 tỷ VND (2013) lên đến 524.8 tỷ VND (2015). Ngược lại, trong năm 2016, không mua tàu, doanh thu chỉ đạt được 487.5 tỷ VND, giảm 7.1% so với 2015.
Tương tự như vậy, năm 2017, 2018 HAH mua bốn tàu có sức chở mỗi tàu từ 1,060 TEU – 1,794 TEU là Hai An Bell, Hai An Fair, Hai An Link và Hai An Mind. Do đó, doanh thu tăng từ 487.5 tỷ VND (2016) đến 1,054.2 tỷ VND (2018). Năm 2019, không mua tàu, doanh thu đạt được 1,108.9 tỷ VND, tăng nhẹ 5.18% so với 2018. Bên cạnh đó, doanh thu hoạt động khai thác cảng giảm -4.53% bình quân hàng năm trong giai đoạn 2013 đến 2019, và chỉ chiếm 15.13% tổng doanh thu năm 2019. Dữ liệu được dựa trên các báo cáo thường niên của HAH.
Thứ ba, điểm bất thường của giai đoạn này là ngay cả khi doanh thu tăng mạnh thì thu nhập lại có xu hướng giảm nhẹ. Đơn giản vì tỷ lệ chi phí vận hành liên tục tăng. (Tỷ lệ chi phí vận hành có nghĩa là tỷ lệ phần trăm của tất cả chi phí hoạt động khác ngoài thuế trên tổng doanh thu). Từ 2015 đến 2019 tỷ lệ chi phí vận hành của HAH liên tục tăng từ 63.68% đến 85.92%, khiến lợi nhuận ròng giảm từ 174.2 tỷ VND xuống còn 132.7 tỷ VND - giảm 23.82%. Các số liệu trong giai đoạn 2015 đến 2019, tất nhiên, xứng đáng được chú ý cẩn thận; nhưng trong tình trạng biến động hiện tại, chúng khó có thể được chấp nhận là kết luận. Do đó, cần phải bổ sung thêm bằng một sự kết hợp của lý thuyết.
Khả năng kiếm tiền trong tương lai của HAH phải được ước tính theo một số nguyên tắc tùy ý. Hai yếu tố không chắc chắn liên quan là tổng doanh thu và chi phí vận hành, yếu tố trước phụ thuộc vào khối lượng và yếu tố sau phụ thuộc vào tiền lương và giá vật chất.
Trong bảng bổ sung của khả năng kiếm tiền bình thường dự kiến, tổng doanh thu của năm 2020 được ước tính bằng doanh thu 2019 và tỷ lệ chi phí vận hành dự kiến tăng 5% so với 2019. Cả hai tỷ lệ này đều không thể được chứng minh dựa trên cơ sở toán học, nhưng chúng đại diện cho phán đoán tốt nhất về một chủ đề rất không chắc chắn. Theo đó, thu nhập thực tế của HAH trong năm 2019 là 2,348 đồng trên mỗi cổ phiếu, hoặc khoảng 22% giá hiện tại. Thu nhập ước tính trong tương lai thậm chí còn thấp hơn, và dưới 16% so với giá thị trường hiện tại là 10,500 đồng.
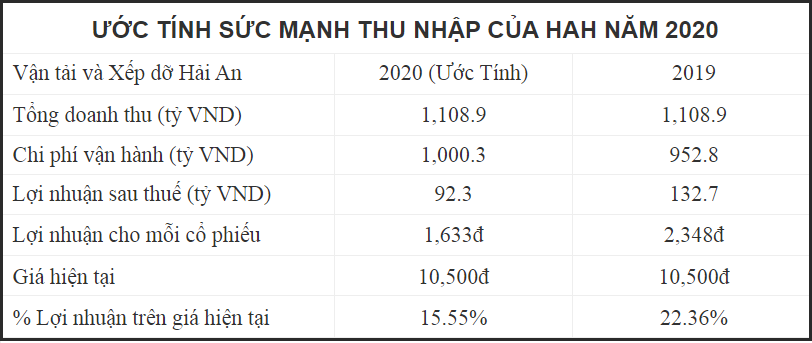
Cuối cùng, mặc dù HAH có vị thế tài chính mạnh và giá tương đối thấp nhưng triển vọng thu nhập trong tương lai gần không thuận lợi. Tỷ lệ chi phí vận hành liên tục tăng và doanh thu tăng phụ thuộc vào chi tiêu vốn. Do đó, ở thời điểm hiện tại HAH có thể không phải là một món hời.
Xem ngay: Cách mà Khảo sát Giá trị Cổ phiếu mới này giúp bạn tìm được những cơ hội đầu tư hấp dẫn.
Ngày 12 tháng 05 năm 2020